부동산매매업과 세금 1. 매매업의 이점과 주의사항
부동산매매업의 이점 (양도소득세와 비교)
(1) 일반세율 적용
부동산매매업자는 보통 부동산을 매수 후 단기간에 매도하여 차익을 실현시키는 것을 목표로 합니다.
양도소득세는 그것을 투기행위로 보아 단기 보유에 대한 불이익을 규정하고 있는데요,
주택의 경우 1년 미만 보유 시 77%(지방세 포함)의 엄청난 고율을 적용합니다.
반면, 부동산매매업으로 등록하면 보유 기간에 관계 없이 6~45%의 종합소득세 기본세율을 적용합니다.
(예외는 후술하였습니다.)
따라서 단기보유에 따른 매매차익 실현이 목적이라면 부동산매매업으로 등록하는 것이 훨씬 유리합니다.
(2) 비용처리의 범위
양도소득세와 달리 부동산매매업자는 경비처리가 훨씬 수월합니다.
이자비용, 건강보험료, 종부세와 같은 보유세나 그 밖의 사업에 관련한 비용들은 모두 종합소득세 신고 시 비용처리가 가능합니다.
따라서 납부할 세금이 차이가 나게 되는데요. 세율과 함께 예를 들어보겠습니다.
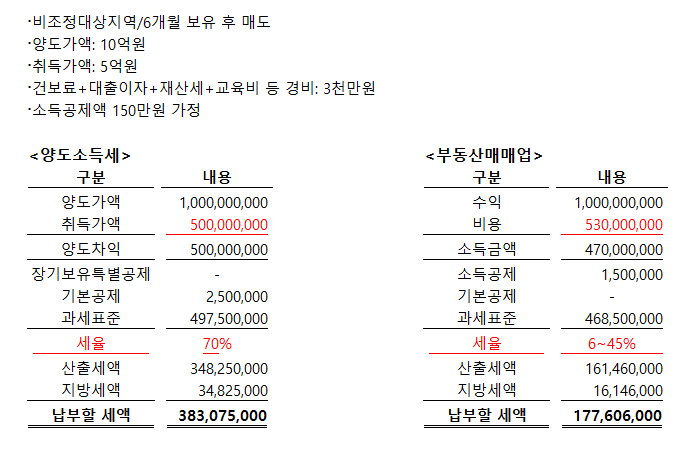
부동산매매업자가 종합소득세 신고를 할 경우, 양도소득세 대상자보다 비용처리가 더 되어 과세표준이 낮을 뿐만 아니라
세율도 다르게 적용이 되어 납부할 세액이 확연하게 차이나는 모습을 볼 수 있습니다.
(3) 결손금 관리
양도차손이 발생한 경우 양도소득세는 결손금 관리가 불가능합니다.
반면, 부동산매매업에서 결손금이 발생한 경우 타소득금액과 통산이 가능하여 종합소득세 절감이 가능하며
남은 결손금은 15년간 이월이 가능하기 때문에 절세에 더 유리할 수 있습니다.
부동산매매업의 주의사항
(1) 종합과세
부동산매매업의 이점 중 하나가 결손금을 통산할 수 있다는 점이었는데요, 이것이 단점이 될 수 있습니다.
타소득과 합쳐서 신고를 하여야 하기 때문에 타소득금액이 아주 많을 경우에는 소득이 합산되어 고율의 소득세가 부과될 수 있습니다.
(2) 건강보험료
양도소득세는 분류과세되는 동시에 건강보험료 부과 대상 소득에 포함되지 않습니다.
반면, 부동산매매업자의 소득은 종합소득으로 분류되기 때문에 건강보험료에 영향을 미칠 수 있습니다.
(3) 부가가치세
대다수의 부동산매매업자분들은 국민주택규모(85㎡) 이하의 주택을 거래하시지만
간혹, 국민주택규모 초과의 주택이나 상가를 매도할 경우 거래 상대방의 사업자 여부와 상관 없이 건물분에 대하여 부가세를 부담하게 됩니다.
(4) ★중과 대상★
가장 주의하셔야 할 점이 있습니다.
부동산매매업자의 장점은 단기간에 매매차익을 실현하더라도 일반 종합소득세율이 적용된다는 점인데요.
그럼에도 불구하고 아래의 물건을 매도한다면 일반 종합소득세율이 적용되지 않을 수 있습니다.
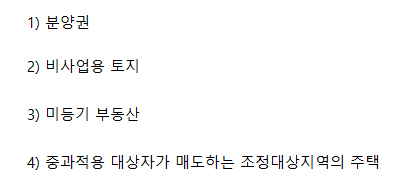
위 4가지는 양도소득세에서 기본세율 외에 중과세율 등이 적용되는 경우입니다.
부동산매매업도 마찬가지로 위 4가지에 대해서는 무조건 종합소득세율로 적용하지 않고 양도세율과 비교하여 큰 세율을 적용합니다.
→ MAX(종합소득세율, 중과세율 등)
따라서 부동산매매업자로 등록하여 사업을 영위할 실익이 매우 떨어지게 되므로,
반드시 주의하셔야 하실 사항입니다.