주택임대사업자 양도세 – 자동말소된 주택, 중간에 3개월 이상 공실인 경우 장특공제 50%
장기일반민간임대주택 중 아파트는 2026년 현재, 의무임대기간 8년이 지나 자동말소되는 건들이 많습니다.
장기일반민간임대주택 양도의 혜택 중, 장기보유특별공제 50%를 적용이 있습니다.
만약 중간에 3개월 이상의 공실이 있어
자동말소까지 실제 임대기간이 8년을 못 채우는 경우에는 어떻게 될까요?
1. 주택임대사업자의 장기보유특별공제 특례 (조특법 제97조의3)
요건
(1) 기한
2020.12.31. 까지 주택임대사업자로 등록하여야 합니다.
(2) 기준시가
임대개시일 당시 기준시가 6억원(비수도권 3억원) 이하여야 합니다.
이 요건은 2018.09.14. 이후 취득분부터 적용합니다.
(3) 면적
국민주택규모 이하의 주택이어야 합니다.
다가구주택은 구분등기되지 않음에도 불구하고 호실별로 판단합니다.
(4) 임대료 증액
임대기간 중 임대료 5% 이내 증액요건을 준수하여야 합니다.
혜택
임대주택으로 등록되어 있는 기간의 양도차익에 대해 장기보유특별공제 50%를 적용합니다.
2. 특례를 적용받기 위한 계속 임대 요건
8년의 의무임대기간동안 임대주택으로 등록되어 있어야 합니다.
실제로 8년의 임대기간을 충족하여야 합니다.
다만, 임차인의 중도퇴거 또는 새로운 세입자를 구하는 데에 시간이 소요되므로
임대기간 중 3개월 이내의 공실기간이 있다면 이 기간은 임대기간으로 인정합니다.
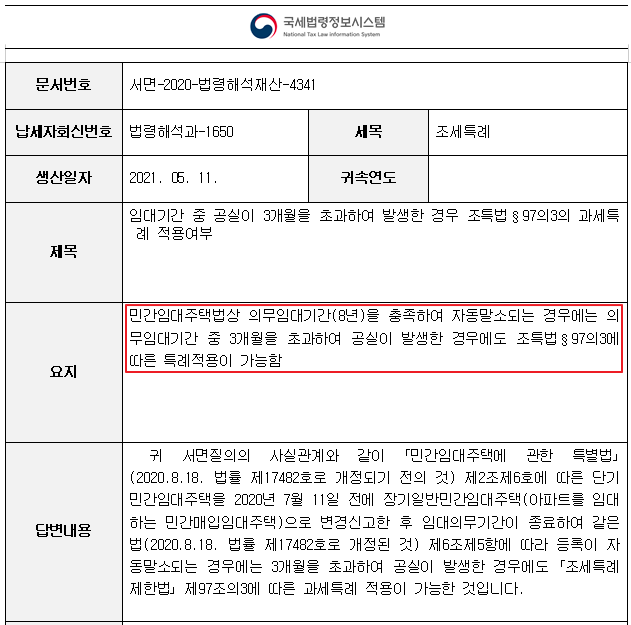
3. 임대기간 중 3개월을 초과한 공실기간이 있을 경우
중간에 3개월 이상의 공실이 있는 경우에는 어떻게 될까요?
자동말소되는 아파트의 경우, 국가가 강제적으로 임대기간을 채울 기회를 막은 것으로 볼 수 있기 때문에
부득이한 사유로 보아 8년의 임대기간을 채운 것으로 보아 장기보유특별공제 50% 혜택을 적용하여 줍니다.
주택임대사업자의 양도세는 포스팅한 것 외에도 고려하여야 할 사항이 많습니다.
상담과 신고까지 납세자에게 확신을 주는 세무사와 함께 하는 것이 절세의 지름길입니다.